Zuerst den Prozess und die Entscheidungen abgrenzen
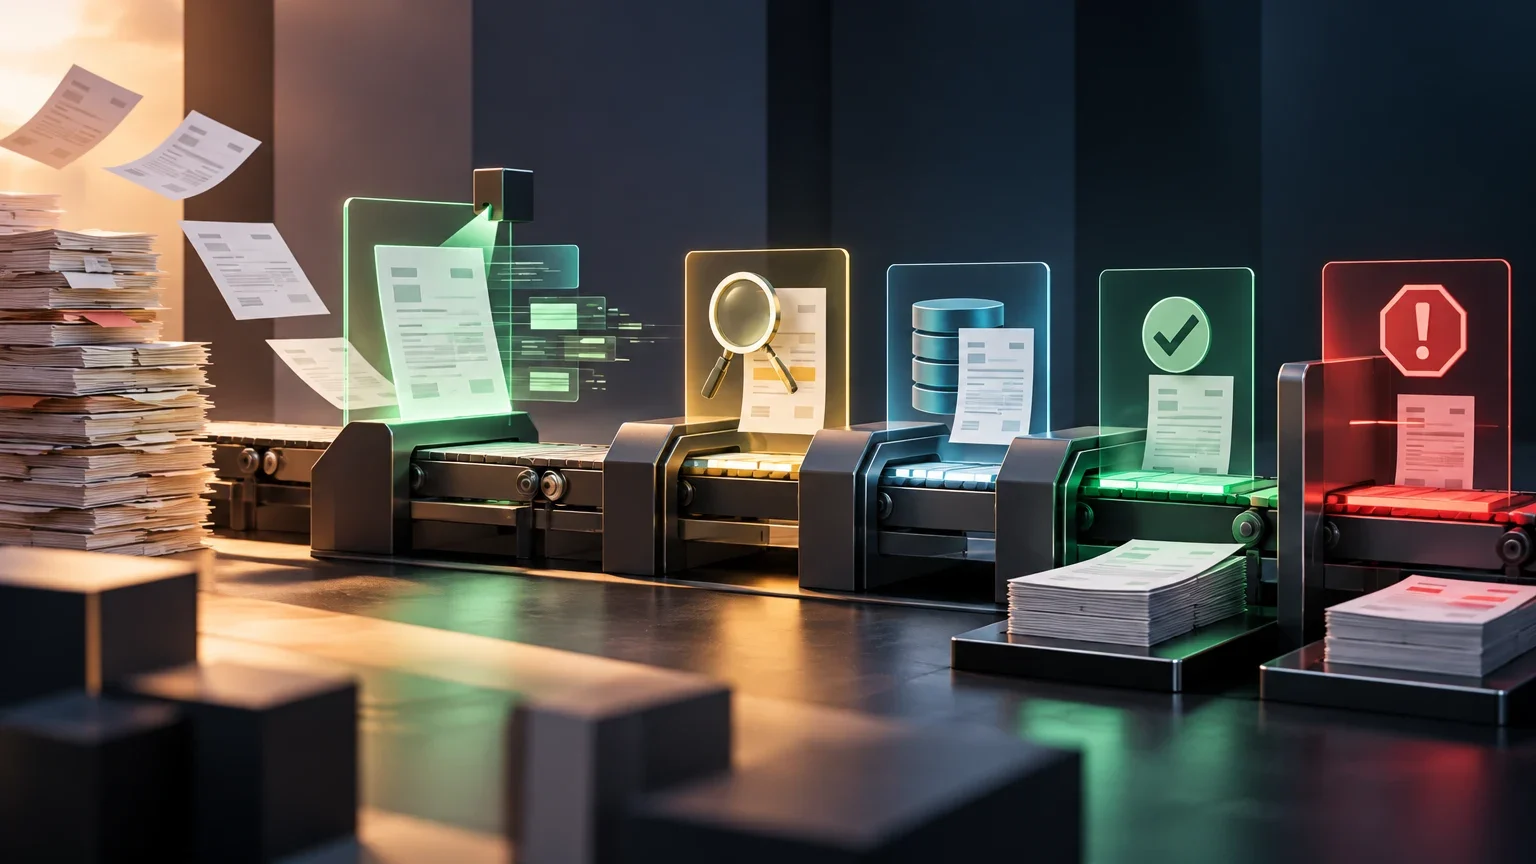
Die Verarbeitung einer Rechnung umfasst verschiedene Aufgaben: das Dokument entgegennehmen, seinen Typ bestimmen, Felder extrahieren, sie mit internen Aufzeichnungen abgleichen, Abweichungen klären, Informationen erfassen und die Rechnung freigeben. Die Zahlung kann zu einem nachgelagerten Prozess und einem anderen System gehören. Zeichnen Sie vor der Technologiewahl den tatsächlichen Ablauf auf und halten Sie fest, welche Person oder welches System welche Entscheidung trifft.
Diese Trennung verhindert einen häufigen Konstruktionsfehler: Das Auslesen eines Dokuments wird so behandelt, als würde es die Transaktion bestätigen. Ein Extraktionswerkzeug kann eine Rechnungsnummer, einen Lieferanten oder einen Betrag liefern. Das belegt weder, dass die Ware eingegangen ist, noch dass die Forderung einem genehmigten Einkauf entspricht oder bezahlt werden soll. Verknüpfen Sie solche Entscheidungen mit den dafür vorgesehenen Kontrollen und autorisierten Aufzeichnungen Ihres Unternehmens.
Legen Sie außerdem den Umfang jeder Prozessstufe fest. Das System kann beispielsweise einen Entwurf vorbereiten, aber nicht ins ERP schreiben; es kann eine Bestellung als mögliche Übereinstimmung vorschlagen, aber keine Ausnahme freigeben; oder es kann eine Rechnung nach einer deterministischen Validierung und einer menschlichen Freigabe erfassen. Diese Grenze muss eindeutig feststehen, bevor Automatisierungen mit Finanzsystemen verbunden werden.
Mindestübersicht des Ablaufs
Halten Sie für jeden Schritt Eingabe, Ausgabe, Verantwortliche, beteiligtes System und zulässige Aktion fest. Trennen Sie Eingang und Extraktion von Validierung, Erfassung, Freigabe und Zahlung.
- 01Eingang: Bewahren Sie das Originaldokument auf und vergeben Sie eine Kennung zur Nachverfolgung.
- 02Extraktion und Klassifizierung: Erzeugen Sie strukturierte Felder und kennzeichnen Sie fehlende oder unsichere Werte.
- 03Validierung: Vergleichen Sie die Felder mit genehmigten Regeln und autorisierten internen Quellen.
- 04Ausnahme: Stoppen Sie den Ablauf und weisen Sie den Fall einer verantwortlichen Person zu.
- 05Erfassung und Freigabe: Trennen Sie Berechtigungen und halten Sie fest, wer Änderungen geprüft oder genehmigt hat.
- 06Zahlung: Nehmen Sie sie aus dem Umfang der Extraktion heraus; verlangen Sie den dafür vorgesehenen finanziellen Freigabeprozess.
Extraktion und Validierung voneinander trennen
Bei der Extraktion werden Rechnungsinhalte in nutzbare Daten umgewandelt. Dazu können Rechnungsnummer und -datum, Lieferant, Fälligkeit, Zwischensumme, Steuern, Gesamtbetrag, Bestellnummer und Einzelpositionen gehören. Das vorgefertigte Rechnungsmodell von Microsoft dokumentiert Felder dieser Art, Konfidenzwerte für seine Ergebnisse sowie konkrete Anforderungen an Dateiformate und Dateien. Diese Angaben beschreiben die Extraktionsfunktionen des Modells. Sie belegen weder die Richtigkeit der Daten im Abgleich mit den Unterlagen Ihres Unternehmens noch die Echtheit oder Zahlungsfähigkeit einer Rechnung.
Die Validierung beantwortet andere Fragen: Ist der Lieferant im autorisierten Verzeichnis eingetragen? Stimmt die Bestellnummer überein? Passen die Mengen zu den Wareneingängen? Stimmen die Summe der Positionen und die Steuern mit dem Gesamtbetrag überein? Ist ein gleichwertiges Dokument bereits eingegangen? Verwenden Sie für solche Prüfungen nach Möglichkeit deterministische Regeln und interne Quellen, die Ihr Team freigegeben hat. Ein Konfidenzwert des Modells ist ein Hinweis auf die Extraktion, keine buchhalterische Freigabe.
Auch für die Klassifizierung brauchen Sie eine eindeutige Regel. Ob es sich um eine Rechnung, eine Gutschrift, einen Beleg oder einen Lieferschein handelt, kann bestimmen, welcher Prozess gilt. Ist die Klassifizierung unsicher oder enthält das Dokument mehrere Arten von Informationen, erzwingen Sie keinen automatischen Pfad: Bewahren Sie das Original auf und verlangen Sie eine Prüfung. Eine technisch plausibel wirkende Extraktion ist nutzlos, wenn sie dem falschen Prozess zugeordnet wird.
Was die einzelnen Prüfungen belegen
Vermischen Sie Modellprognosen nicht mit fachlichen Prüfungen. Dokumentieren Sie die Herkunft jedes Ergebnisses und die Kontrolle, auf der es beruht.
| Aufgabe | Was sie erzeugt oder prüft | Was sie für sich allein nicht belegt |
|---|---|---|
| OCR oder KI-Extraktion | Text und strukturierte Felder aus dem Dokument | Dass ein Feld im Abgleich mit dem ERP richtig ist oder die Zahlung veranlasst werden soll |
| Formatregel | Dass Datum, Kennung oder Betrag einem erwarteten Format entspricht | Dass der Wert zu einer autorisierten Transaktion gehört |
| Interner Abgleich | Übereinstimmung mit erfasstem Lieferanten, Auftrag oder Wareneingang | Dass kein Betrug oder keine undokumentierte geschäftliche Ausnahme vorliegt |
| Menschliche Freigabe | Entscheidung einer Person mit festgelegter Berechtigung | Dass die vorherigen Prüfungen vollständig waren, wenn keine entsprechenden Nachweise vorliegen |
Die Methode nach Prozessschritt wählen, nicht nach Etikett
Herkömmliche OCR kann ausreichen, wenn Rechnungen stabil sind, Felder an vorhersehbaren Stellen stehen und sich mit einfachen Regeln prüfen lassen. Sie kann Text aus einem Bild oder PDF in maschinenlesbaren Inhalt umwandeln. Das Unternehmen muss aber weiterhin feststellen, was die einzelnen Angaben bedeuten und wie damit umzugehen ist. Vorlagen können für wiederkehrende Formate geeignet sein, erfordern jedoch Pflege, wenn sich Dokumente ändern oder neue Lieferanten hinzukommen.
KI-Unterstützung kann nützlich sein, wenn Layouts variieren oder Informationen kontextbezogen klassifiziert und extrahiert werden müssen. Verwenden Sie sie zunächst, um strukturierte Vorschläge zu erzeugen und diese in eine überprüfbare Warteschlange zu leiten. Die Dokumentation des Microsoft-Modells veranschaulicht eine Extraktionsoption mit vordefinierten Feldern, Konfidenzwerten und Eingabegrenzen; sie gibt keine allgemeine Trefferquote an, die für alle Unternehmen gilt. Messen Sie die Leistung anhand Ihrer Rechnungen statt anhand eines pauschalen Versprechens.
Eine manuelle Prüfung erhält den geschäftlichen Kontext und kann bei geringem Volumen, außergewöhnlichen Dokumenten oder Entscheidungen mit erheblichen Folgen die sinnvollste Option sein. Sie lässt sich auch mit Automatisierung kombinieren: Eine Person prüft kritische Felder oder Abweichungen, während das System wiederkehrende und nachvollziehbare Aufgaben übernimmt. Der sinnvolle Vergleich lautet nicht „KI gegen Menschen“, sondern: Welche Kombination minimiert Fehler und Gesamtkosten für den jeweiligen Prozessabschnitt?
Volumen, Variabilität, Qualität und sensible Daten bewerten
Erfassen Sie die Rechnungszahlen nach Typ, Lieferant und Eingangskanal. Ermitteln Sie, welcher Anteil einem wiederkehrenden Muster folgt und wo sich Ausnahmen häufen. Das Gesamtvolumen allein reicht nicht: Ein großer, heterogener Dokumentensatz kann mehr Prüfaufwand verursachen als ein kleiner, wiederkehrender. Dokumentieren Sie Formate, Sprachen, Scanqualität, Seitenzahlen, Anlagen und jüngste Änderungen an Vorlagen.
Prüfen Sie vor der Prozessgestaltung die dokumentierten Grenzen jedes Dienstes. Die Dokumentation von Microsoft nennt beispielsweise für sein Modell unterstützte Dateitypen, Größen und Abmessungen, kompatible Sprachen sowie eine Grenze für die Zahl der verarbeiteten PDF-Seiten. Diese Angaben gelten für das beschriebene Produkt. Sie garantieren nicht, dass Ihre Dokumente fehlerfrei extrahiert werden. Liegt ein Dokument außerhalb dieser Grenzen oder verhindert die Qualität das zuverlässige Lesen kritischer Felder, stoppen Sie den automatischen Ablauf.
Rechnungen können personenbezogene, steuerliche, Bank- und Geschäftsdaten enthalten. Bevor Sie Dokumente an einen Dienst senden, prüfen Sie in den Vertrags- und technischen Unterlagen, welche Daten verarbeitet werden, wo dies geschieht, mit welchen Berechtigungen, wie lange sie gespeichert und wie sie gelöscht werden. Die hier verfügbaren Quellen belegen diese Bedingungen für die betrachteten Lösungen nicht; klären Sie sie unmittelbar für den Dienst, die Region und die vorgesehene Konfiguration. Beschränken Sie Zugriffe und speichern Sie nach den für Ihr Unternehmen geltenden Richtlinien nur notwendige Daten.
Kontrollen und Prüfungsstufen festlegen
Ordnen Sie Felder danach ein, welche Folgen ein Fehler hätte. Ein Tippfehler in einer Beschreibung kann Korrekturaufwand verursachen; ein falscher Lieferant, ein fehlerhafter Gesamtbetrag oder eine geänderte Bankverbindung können deutlich größere finanzielle Auswirkungen haben. Richten Sie die Prüfung an diesen Folgen aus: Kontrollieren Sie insbesondere Lieferantenidentität, Währung, Betrag, Fälligkeit, Bankdaten und Bestellreferenzen entsprechend den internen Kontrollen.
Definieren Sie ausdrückliche Prüfungen vor der Erfassung: Pflichtfelder; Format und Wertebereich; rechnerische Übereinstimmung von Zwischensumme, Steuern, Rabatten und Gesamtbetrag; gegebenenfalls Abgleich mit Bestellung und Wareneingang; sowie Suche nach Duplikaten. Kombinieren Sie bei der Duplikaterkennung Kennungen und Kontext, etwa Lieferant, Rechnungsnummer, Datum und Betrag, und legen Sie fest, wie mit Formatabweichungen umzugehen ist. Ein automatischer Treffer sollte den Fall sperren oder weiterleiten, nicht das Dokument spurlos löschen oder ablehnen.
Verwenden Sie nicht einen einzigen Konfidenzwert als Entscheidung für das gesamte Dokument. Eine hohe Sicherheit bei der Rechnungsnummer bestätigt nicht den Gesamtbetrag, und eine klare Extraktion bestätigt nicht, dass die Leistung erbracht wurde. Legen Sie Schwellenwerte pro Feld und entsprechend den möglichen Folgen fest, kalibrieren Sie sie jedoch anhand geprüfter Daten. Können Sie nicht belegen, dass eine Regel in repräsentativen Fällen funktioniert, behalten Sie die menschliche Prüfung bei.
Entscheidungsmatrix für die ersten Prozessschritte
Nutzen Sie die Matrix als Ausgangspunkt und passen Sie sie an Berechtigungen und Risiken Ihres Unternehmens an. „Automatisieren“ bedeutet hier: innerhalb festgelegter Grenzen vorbereiten oder prüfen, nicht eine Zahlung freigeben.
| Beobachtete Bedingung | Empfohlene Maßnahme | Vorherige Kontrolle |
|---|---|---|
| Lesbares Dokument, bekanntes Format und vollständige, nicht kritische Felder | Extraktion zur begrenzten automatischen Prüfung oder stichprobenartigen Kontrolle vorbereiten | Formatregeln, interner Abgleich und Nachvollziehbarkeit |
| Geringe Konfidenz oder Abweichung bei Betrag, Lieferant oder Bankverbindung | Ablauf anhalten und menschliche Prüfung anfordern | Bestätigung anhand einer autorisierten Quelle und dokumentierter Grund |
| Mögliches Duplikat oder keine passende Bestellung | Automatische Erfassung sperren und an die zuständige Person weiterleiten | Suche anhand vereinbarter Merkmale und Prüfung des Verlaufs |
| Unleserliche, unvollständige oder außerhalb dokumentierter Grenzen liegende Datei | Neue Kopie oder manuelle Prüfung anfordern | Original bewahren, Ursache dokumentieren und keine Angaben durch Schlussfolgerung ergänzen |
Autonomiegrenze und Ausnahmeweg festlegen
Entscheiden Sie, welche Aktionen jede Komponente ausführen darf. Ein vorsichtiger Ablauf beginnt mit Lesen und Vorschlagen, führt über einen überprüfbaren Entwurf und erlaubt das Schreiben in ein Finanzsystem erst, wenn Regeln, Berechtigungen und Wiederherstellung geprüft sind. Wenn Prozess oder Richtlinie es verlangen, muss die Freigabe durch eine dazu befugte Person ein eigener Schritt bleiben. Die Extraktion darf niemals für sich allein eine Freigabe oder Zahlung auslösen.
Richten Sie eine Ausnahmewarteschlange mit aussagekräftigen Kategorien ein: fehlendes Feld, unbekannter Lieferant, Betragsabweichung, mögliches Duplikat, keine passende Bestellung, unleserliches Dokument oder Ergebnis außerhalb der akzeptierten Grenzen. Weisen Sie Verantwortliche und Fristen zu und legen Sie fest, wie eine Entscheidung in den Ablauf zurückgeführt werden kann, ohne das Original zu verlieren. Korrigiert eine Person ein Feld, bewahren Sie sowohl den vorgeschlagenen als auch den korrigierten Wert und die Begründung auf; beschränken Sie den Zugriff, wo es erforderlich ist.
Auch die Rückgängigmachung gehört zur Planung. Legen Sie vor Schreibzugriff fest, wie ein fehlerhafter Eintrag rückgängig gemacht wird, wer das ausführen darf und welche Ereignisse protokolliert werden müssen. Prüfen Sie die Rechte des Integrationskontos: Ein Werkzeug, das Entwürfe vorbereiten soll, sollte keine unnötigen Berechtigungen besitzen, um Lieferanten zu ändern, Bankdaten zu bearbeiten oder Zahlungen auszulösen.
Kontrollierter Ausnahmeweg
Eine Ausnahme ist kein zu verbergendes Fehlresultat, sondern ein vorgesehener Ausgang des Prozesses. Verhindern Sie, dass unvollständige Daten zu scheinbar endgültigen Einträgen werden.
- 01Stoppen Sie den Übergang zur nächsten Stufe und bewahren Sie das Originaldokument auf.
- 02Ordnen Sie eine Kategorie zu und dokumentieren Sie, welche Regel oder Angabe den Hinweis ausgelöst hat.
- 03Leiten Sie den Fall an eine Person mit passenden Berechtigungen weiter; verlangen Sie keine allgemeine Freigabe ohne Zuständigkeit.
- 04Dokumentieren Sie den geprüften Wert, die herangezogenen Belege, die Entscheidung und die Identität der prüfenden Person.
- 05Setzen Sie den Ablauf nur fort, wenn die festgelegten Validierungen erfüllt sind; andernfalls geben Sie die Rechnung mit dokumentiertem Grund zurück oder sperren sie.
Die gesamten Betriebskosten berechnen
Vergleichen Sie die Kosten des bestehenden Ablaufs mit denen der vorgeschlagenen Alternative pro korrekt angenommener Rechnung, nicht nur pro verarbeitetem Dokument. Berücksichtigen Sie Lizenzen oder Verbrauch, Speicherung, Integration mit E-Mail und ERP, Implementierung, Pflege von Regeln, menschliche Prüfung, Ausnahmebehandlung, Korrekturen, Schulung und Überwachung. Wenn das System Arbeit in eine andere Warteschlange verschiebt oder die Abstimmung zwischen Teams erhöht, gehört auch das in die Bewertung.
Berücksichtigen Sie die Kosten von Fehlern und Wiederherstellung. Die Korrektur eines fehlerhaften Eintrags kann mehr kosten als eine vorbeugende Prüfung; ein Duplikat, das bis zur Zahlung gelangt, hat andere Folgen als ein falsch erfasstes Beschreibungsfeld. Nutzen Sie eigene Zeit- und Fehlerdaten für Szenarien und weisen Sie aus, welche Kosten gemessen und welche angenommen sind.
Die praktische Umsetzbarkeit hängt außerdem von Integration und Betriebskapazität ab. Prüfen Sie, ob Statusangaben zwischen Werkzeug, Buchhaltung und ERP auseinanderlaufen können; ob sich der Ablauf rekonstruieren lässt; und ob jemand Regeln bei Änderungen an Lieferanten, Formaten oder internen Anforderungen pflegen kann. Können Sie diese Aufgaben nicht dauerhaft übernehmen, reduzieren Sie den Umfang, bevor Sie weitere Prozessschritte automatisieren.
Mit repräsentativen Dokumenten und vorab festgelegten Kriterien testen
Bereiten Sie vor der Einführung eine Stichprobe vor, die häufige und seltene Lieferanten, verschiedene Layouts, Scans und digitale Dokumente, Rechnungen mit mehreren Positionen, mögliche Duplikate, fehlende Felder und bekannte Abweichungen abbildet. Schützen Sie die Daten und verwenden Sie eine Stichprobe, deren Herkunft und Berechtigungen geklärt sind. Erfassen Sie die Referenzergebnisse manuell nach einem einheitlichen Verfahren. Ohne solche Referenzwerte können Sie weder messen, ob die Extraktion mit dem Dokument übereinstimmt, noch ob eine Validierung funktioniert.
Bewerten Sie die Ergebnisse nach Feld und Rechnungstyp: Richtigkeit von Lieferant, Nummer, Datum, Währung, Zwischensumme, Steuern, Gesamtbetrag und Einzelpositionen; Anteil der zur Prüfung weitergeleiteten Fälle; Fehlalarme und übersehene Fehler; Bearbeitungszeit; sowie Ergebnisse der Abgleiche mit internen Aufzeichnungen. Legen Sie vor dem Test fest, welche Fehler einen Abbruch verlangen. Aggregierte Kennzahlen können Fehler verdecken, die sich bei einem Lieferanten oder einem kritischen Feld häufen.
Testen Sie auch Betriebsstörungen: unleserliche Dateien, unerwartete Formate, zeitweise Nichtverfügbarkeit des ERP, Duplikate mit geringfügigen Abweichungen, Wiederholungsversuche und unzureichende Berechtigungen. Prüfen Sie, dass der Ablauf unvollständige Daten nicht als endgültig erfasst und dass die Rückgängigmachung funktioniert. Beginnen Sie in einem Modus, der überprüfbare Ergebnisse erzeugt und keine Zahlungen auslöst. Erweitern Sie die Autonomie erst, nachdem Sie Ergebnisse geprüft und die Änderung des Umfangs formell genehmigt haben.
Testplan vor der Einführung
Wenn Kriterien vor der Auswertung feststehen, sinkt das Risiko, eine Automatisierung nachträglich zu rechtfertigen, obwohl sie die Kontrollen nicht erfüllt.
- 01Legen Sie die Rechnungsstichprobe fest und dokumentieren Sie, welche Fälle sie enthält und ausschließt.
- 02Erstellen Sie eine von Personen geprüfte Referenz und dokumentieren Sie die geltenden Validierungsregeln.
- 03Führen Sie den Prozess ohne Schreibzugriff auf Finanzsysteme aus und vergleichen Sie jedes Feld mit der Referenz.
- 04Ordnen Sie Fehler nach Schweregrad, Feld, Lieferant und Ursache ein; messen Sie neben Treffern auch Prüfungen und Bearbeitungszeiten.
- 05Genehmigen, ändern oder stoppen Sie den Pilot anhand der vereinbarten Schwellenwerte; bewahren Sie Nachweise und Konfigurationsversion auf.
- 06Wiederholen Sie die Bewertung, wenn sich Modell, Regeln, Integration oder Dokumenttyp ändern.
Abbruchbedingungen und laufende Überwachung festlegen
Stoppen Sie die Automatisierung, wenn Belege zur Validierung einer kritischen Angabe fehlen, das Dokument unleserlich oder unvollständig ist, eine ungeklärte Abweichung auftritt, ein nicht getesteter Lieferant oder ein neues Format hinzukommt, ein mögliches Duplikat erkannt wird oder das verbundene System einen unerwarteten Status zurückgibt. Stoppen Sie ebenfalls bei wiederholten Fehlern, geänderten Berechtigungen, Synchronisationsproblemen oder einem Ausnahmeaufkommen, das die Prüfungskapazität des Teams übersteigt.
Legen Sie fest, wer den Ablauf wieder aufnehmen darf und welche Belege dafür erforderlich sind. Lassen Sie nicht zu, dass ein automatischer Wiederholungsversuch aus einer unsicheren Antwort einen doppelten Vorgang macht. Dokumentieren Sie bei einer Rücknahme, was geändert wurde, stellen Sie den passenden Zustand im System wieder her und prüfen Sie auf nachgelagerte Auswirkungen. Gibt es kein erprobtes Wiederherstellungsverfahren, beschränken Sie die Integration auf die Erstellung von Entwürfen.
Verfolgen Sie Fehler nach Feld und Schweregrad, weitergeleitete Fälle, Bearbeitungszeiten, Korrekturen, erkannte Duplikate und Formatänderungen. Prüfen Sie Regeln und Teststichprobe in festgelegten Abständen und nach jeder relevanten Änderung. Ziel ist nicht, den automatisch verarbeiteten Anteil zu maximieren, sondern nur das zu automatisieren, was sich sicher prüfen, erklären und korrigieren lässt.
Offene Fragen
- Die bereitgestellte Microsoft-Dokumentation beschreibt das eigene Extraktionsmodell, nennt aber keine allgemeine Fehlerrate und belegt weder den Abgleich mit internen Aufzeichnungen noch Freigabe oder Zahlung.
- Die verfügbaren Quellen ermöglichen keinen unabhängigen Vergleich der Gesamtkosten, Leistung oder Sicherheit von OCR, KI und manueller Prüfung für ein konkretes Unternehmen.
- Berechtigungen, Aufbewahrung, Speicherort und Löschung von Daten hängen von Dienst, Vertrag, Konfiguration und Markt ab. Sie müssen vor der Verarbeitung echter Rechnungen direkt geprüft werden.
Weiter entdecken
Verwendete Quellen
Korrekturen und Transparenz
Wenn du falsche oder veraltete Angaben findest, sende uns die Seite und die zu prüfende Quelle.
Korrektur vorschlagen