Comece por delimitar o processo e as decisões
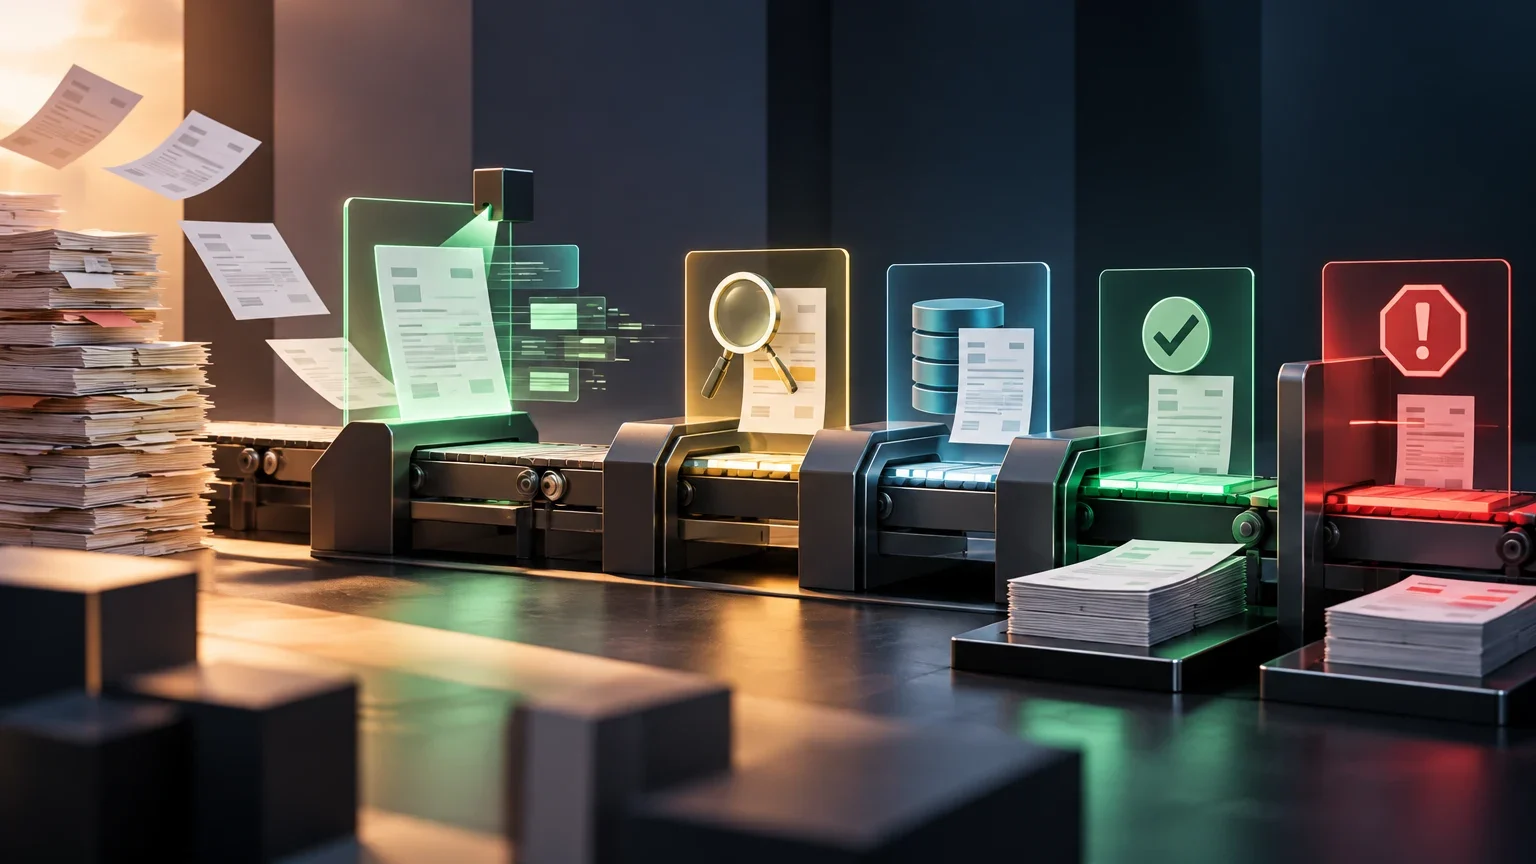
O processamento de uma fatura reúne tarefas diferentes: receber o documento, identificar o seu tipo, extrair campos, cruzá-los com registos internos, resolver discrepâncias, registar a informação e aprová-la. O pagamento pode pertencer a um fluxo posterior e a outro sistema. Antes de escolher tecnologia, desenhe o percurso real e identifique a pessoa ou o sistema que toma cada decisão.
Esta separação evita um erro de conceção frequente: tratar a leitura de um documento como se validasse a transação. Uma ferramenta de extração pode devolver um número de fatura, um fornecedor ou um montante; isso não demonstra que o produto foi recebido, que o encargo corresponde a uma compra autorizada ou que deve ser pago. Mantenha essas decisões ligadas aos controlos e registos autorizados da sua organização.
Defina também o âmbito de cada etapa. Por exemplo, o sistema pode preparar um rascunho, mas não escrever no ERP; pode sugerir uma correspondência com uma encomenda, mas não aprovar uma exceção; ou pode registar uma fatura após uma validação determinística e uma aprovação humana. A fronteira deve ficar explícita antes de ligar automatizações a sistemas financeiros.
Mapa mínimo do fluxo
Registe, para cada etapa, a entrada, a saída, o responsável, o sistema envolvido e a ação permitida. Separe a receção e a extração da validação, do registo, da aprovação e do pagamento.
- 01Receção: conserve o documento original e atribua-lhe um identificador de acompanhamento.
- 02Extração e classificação: produza campos estruturados e assinale valores em falta ou incertos.
- 03Validação: compare os campos com regras aprovadas e fontes internas autorizadas.
- 04Exceção: interrompa o avanço e atribua o caso a uma pessoa responsável.
- 05Registo e aprovação: aplique permissões distintas e conserve o registo de quem reviu ou autorizou cada alteração.
- 06Pagamento: mantenha-o fora do âmbito da extração; exija o fluxo de autorização financeira correspondente.
Separe a extração da validação
A extração transforma o conteúdo da fatura em dados utilizáveis. Pode incluir o número e a data da fatura, o fornecedor, o vencimento, o subtotal, os impostos, o total, a encomenda de compra e as linhas de artigos. O modelo pré-construído da Microsoft documenta campos deste tipo, pontuações de confiança para os resultados e requisitos concretos de formatos e ficheiros. Essas capacidades descrevem o seu modelo de extração: não provam que os dados estejam corretos face aos registos da sua empresa, nem que uma fatura seja legítima ou deva ser paga.
A validação responde a perguntas diferentes: o fornecedor consta do registo autorizado? O número da encomenda coincide? As quantidades correspondem à receção? A soma das linhas e os impostos coincide com o total? Já foi recebido um documento equivalente? Sempre que possível, estas verificações devem basear-se em regras determinísticas e em fontes internas aprovadas pela equipa. Uma pontuação de confiança do modelo é um indicador da sua extração, não uma autorização contabilística.
A classificação também merece uma regra clara. Distinguir uma fatura de uma nota de crédito, de um recibo ou de uma guia de remessa pode determinar o fluxo aplicável. Se a classificação for duvidosa ou o documento contiver vários tipos de informação, não o force para um percurso automático: conserve o original e solicite uma revisão. Uma extração tecnicamente plausível pode ser inútil se for aplicado o processo errado.
O que cada verificação demonstra
Não misture previsões do modelo com verificações de negócio. Registe a origem de cada resultado e o controlo que o sustenta.
| Tarefa | O que produz ou verifica | O que não demonstra por si só |
|---|---|---|
| OCR ou extração com IA | Texto e campos estruturados do documento | Que o campo esteja correto face ao ERP ou que o pagamento seja devido |
| Regra de formato | Que uma data, um identificador ou um montante respeite o formato esperado | Que o dado pertença a uma transação autorizada |
| Cruzamento com registos internos | Correspondência com fornecedor, encomenda ou receção registados | Que não exista fraude ou uma exceção comercial não documentada |
| Aprovação humana | Decisão de uma pessoa com autoridade definida | Que as verificações anteriores tenham sido completas, se não houver evidência registada |
Escolha o método por etapa, não pelo rótulo
O OCR convencional pode ser suficiente quando as faturas são estáveis, os campos surgem em posições previsíveis e há regras simples para os verificar. Pode converter o texto de uma imagem ou de um PDF em conteúdo legível por máquina, mas a empresa continua a ter de confirmar o significado de cada dado e o que fazer com ele. Os modelos podem ser adequados a formatos repetidos, embora exijam atenção quando os documentos mudam ou surgem novos fornecedores.
A assistência de IA pode ser útil quando os esquemas variam ou é necessário classificar e extrair informação contextual. Nesse caso, comece por utilizá-la para propor resultados estruturados e encaminhá-los para uma fila passível de revisão. A documentação do modelo da Microsoft ilustra uma opção de extração com campos predefinidos, pontuações de confiança e limites de entrada; não estabelece uma taxa de acerto geral aplicável a todas as empresas. Meça o desempenho com as suas faturas, não com uma promessa genérica.
A revisão manual preserva o contexto do negócio e pode ser a opção mais sensata para um volume reduzido, documentos excecionais ou decisões de impacto elevado. Também pode ser combinada com automatização: uma pessoa revê os campos críticos ou as discrepâncias, enquanto o sistema trata de tarefas repetitivas e rastreáveis. A comparação útil não é «IA contra pessoas», mas sim que combinação minimiza erros e custo total em cada etapa.
Avalie o volume, a variabilidade, a qualidade e os dados sensíveis
Contabilize as faturas por tipo, fornecedor e canal; identifique que proporção segue um padrão e que parte concentra as exceções. O volume total não basta: um grande conjunto de documentos heterogéneos pode exigir mais revisão do que um conjunto menor e repetitivo. Registe formatos, idiomas, qualidade da digitalização, número de páginas, anexos e alterações recentes aos modelos.
Verifique os limites documentados de qualquer serviço antes de conceber o processo. Por exemplo, a documentação da Microsoft especifica, para o seu modelo, os tipos de ficheiro, tamanhos e dimensões admitidos, os idiomas suportados e um limite para as páginas processadas em PDF. Estas são características do produto descrito, não uma garantia de que os seus documentos serão extraídos sem erros. Se o documento ultrapassar esses limites ou se a qualidade impedir a leitura de campos críticos, interrompa o percurso automático.
As faturas podem conter dados pessoais, fiscais, bancários e comerciais. Antes de enviar documentos para um serviço, verifique na documentação técnica e contratual que dados são processados, onde, com que permissões, durante quanto tempo são conservados e como podem ser eliminados. As fontes disponíveis aqui não comprovam essas condições para as soluções consideradas; devem ser confirmadas diretamente para o serviço, a região e a configuração que serão utilizados. Limite o acesso e conserve apenas o necessário, de acordo com as políticas aplicáveis à sua organização.
Defina controlos e níveis de revisão
Classifique os campos de acordo com as consequências de um erro. Um erro de escrita numa descrição pode dar origem a trabalho de correção; um fornecedor errado, um total incorreto ou uma conta bancária alterada podem ter um impacto financeiro maior. Ajuste a revisão a esse impacto: valide com especial cuidado a identidade do fornecedor, a moeda, o montante, a data de vencimento, os dados bancários e as referências da encomenda, em conformidade com os controlos internos.
Estabeleça verificações explícitas antes do registo: campos obrigatórios; formato e intervalo; coerência entre subtotal, impostos, descontos e total; comparação com a encomenda e a receção, quando aplicável; e pesquisa de duplicados. Para detetar duplicados, combine identificadores e contexto — por exemplo, fornecedor, número da fatura, data e montante — e defina como tratar diferenças de formato. Uma correspondência automática deve bloquear ou encaminhar o caso, não apagar nem rejeitar documentos sem deixar rasto.
Não utilize uma única pontuação para decidir sobre o documento inteiro. Uma confiança elevada no número da fatura não valida o total, e uma extração clara não confirma a receção do serviço. Defina limiares por campo e de acordo com as consequências, mas calibre-os com dados revistos. Se não conseguir demonstrar que uma regra funciona em casos representativos, mantenha a revisão humana.
Matriz de decisão para as etapas iniciais
Utilize-a como ponto de partida e adapte-a às permissões e aos riscos da sua organização. «Automatizar» significa aqui preparar ou validar dentro de limites definidos, não autorizar um pagamento.
| Condição observada | Ação recomendada | Controlo prévio |
|---|---|---|
| Documento legível, formato conhecido e campos não críticos completos | Preparar a extração para validação automática limitada ou revisão por amostragem | Regras de formato, cruzamento com registos internos e rastreabilidade |
| Montante, fornecedor ou conta bancária com baixa confiança ou discrepância | Interromper o avanço e solicitar revisão humana | Confirmação numa fonte autorizada e registo do motivo |
| Possível duplicado ou encomenda sem correspondência | Bloquear o registo automático e encaminhar para a pessoa responsável | Pesquisa com chaves acordadas e revisão do histórico |
| Ficheiro ilegível, incompleto ou fora dos limites documentados | Solicitar uma nova cópia ou revisão manual | Conservar o original, registar a causa e evitar preencher dados por inferência |
Defina a fronteira da autonomia e um percurso para as exceções
Decida que ações cada componente pode executar. Uma sequência prudente começa por ler e propor, passa por um rascunho passível de revisão e só permite escrever num sistema financeiro depois de validar regras, permissões e recuperação. A aprovação por uma pessoa com autoridade deve continuar a ser uma etapa distinta quando o processo ou a política assim o exigir. A extração nunca deve, por si só, ativar a aprovação ou o pagamento.
Conceba uma fila de exceções com categorias úteis: campo em falta, fornecedor não reconhecido, diferença no montante, possível duplicado, encomenda sem correspondência, documento ilegível ou resultado fora dos limites aceites. Atribua responsáveis e prazos, e defina como devolver a decisão ao fluxo sem perder o documento original. Se alguém corrigir um campo, conserve tanto o valor proposto como o corrigido e o motivo, restringindo o acesso quando adequado.
A reversão também faz parte da conceção. Antes de permitir a escrita, acordem como anular um registo incorreto, quem o pode fazer e que eventos devem ficar auditados. Teste as permissões da conta de integração: uma ferramenta destinada a preparar rascunhos não deve dispor de privilégios desnecessários para alterar fornecedores, modificar dados bancários ou iniciar pagamentos.
Percurso de exceção controlado
Uma exceção não é um resultado falhado que deva ser ocultado: é uma saída prevista do processo. Evite que dados incompletos se transformem em registos aparentemente definitivos.
- 01Interrompa a transição para a etapa seguinte e conserve o documento original.
- 02Atribua uma categoria e registe que regra ou dado gerou o alerta.
- 03Encaminhe o caso para uma pessoa com as permissões adequadas; não solicite aprovações genéricas sem indicar um responsável.
- 04Registe o valor revisto, a evidência consultada, a decisão e a identidade de quem reviu.
- 05Retome o fluxo apenas se as validações definidas forem satisfeitas; caso contrário, devolva ou bloqueie a fatura com um motivo documentado.
Calcule o custo operacional completo
Compare o custo do processo atual com o da alternativa proposta por fatura corretamente aceite, e não apenas por documento processado. Inclua licenças ou consumo, armazenamento, integração com correio eletrónico e ERP, implementação, manutenção das regras, revisão humana, gestão de exceções, correções, formação e supervisão. Se o sistema transferir o trabalho para outra fila ou aumentar as consultas entre equipas, inclua-o na avaliação.
Acrescente o custo de falhas e recuperação. Um erro que exija a correção de um registo pode custar mais do que uma revisão preventiva; um duplicado que chegue à fase de pagamento pode ter consequências diferentes de um campo descritivo mal registado. Utilize os seus próprios dados de tempos e erros para estimar cenários e identifique que custos foram medidos e quais são pressupostos.
A viabilidade depende também da integração e da capacidade de operar o processo. Confirme que os estados não divergem entre a ferramenta, a contabilidade e o ERP; que existem registos que permitam reconstruir o sucedido; e que alguém consegue manter as regras quando mudam os fornecedores, os formatos ou os requisitos internos. Se não conseguir assegurar essas tarefas, reduza o âmbito antes de automatizar mais etapas.
Teste com documentos representativos e critérios definidos previamente
Antes da implementação, prepare uma amostra que represente fornecedores frequentes e menos frequentes, modelos diferentes, documentos digitalizados e digitais, faturas com várias linhas, possíveis duplicados, campos em falta e discrepâncias conhecidas. Proteja os dados e utilize um conjunto cuja origem e permissões estejam claras. Anote manualmente os resultados de referência segundo um procedimento consistente; sem essa referência, não é possível medir se a extração corresponde ao documento ou se a validação funciona.
Avalie por campo e por tipo de fatura: exatidão do fornecedor, número, data, moeda, subtotal, impostos, total e linhas; proporção de casos encaminhados para revisão; alertas falsos e erros não detetados; tempo de resolução; e resultado das verificações face aos registos internos. Defina antes do teste que falhas obrigam a interrompê-lo. As métricas agregadas podem ocultar erros concentrados num fornecedor ou num campo crítico.
Teste também as falhas operacionais: ficheiros ilegíveis, formatos inesperados, indisponibilidade temporária do ERP, duplicados com diferenças mínimas, novas tentativas e permissões insuficientes. Confirme que o fluxo não regista dados incompletos como definitivos e que a reversão funciona. Comece num modo em que os resultados possam ser revistos, sem iniciar pagamentos. Aumente a autonomia apenas depois de analisar os resultados e aprovar formalmente a alteração do âmbito.
Plano de teste antes da implementação
Acordar os critérios antes de analisar os resultados reduz o risco de justificar retroativamente uma automatização que não cumpre os controlos.
- 01Defina o conjunto de faturas e documente os casos que inclui e exclui.
- 02Crie uma referência revista por pessoas e registe as regras de validação aplicáveis.
- 03Execute o processo sem escrita em sistemas financeiros e compare cada campo com a referência.
- 04Classifique os erros por gravidade, campo, fornecedor e origem; meça as revisões e os tempos, além dos acertos.
- 05Aprove, altere ou interrompa o piloto com base nos limiares acordados; conserve as evidências e a versão da configuração.
- 06Repita a avaliação quando mudarem o modelo, as regras, a integração ou o tipo de documento.
Estabeleça condições de paragem e acompanhamento
Interrompa a automatização quando não houver evidência para validar um dado crítico, o documento for ilegível ou estiver incompleto, surgir uma discrepância por resolver, aparecer um fornecedor ou formato não testado, for detetada uma possível duplicação ou o sistema ligado devolver um estado inesperado. Interrompa também perante falhas repetidas, alterações de permissões, problemas de sincronização ou uma taxa de exceções superior à capacidade de revisão da equipa.
Defina quem pode retomar o fluxo e de que evidência necessita. Não permita que uma nova tentativa automática transforme uma resposta incerta numa operação duplicada. Para reverter, registe o que foi alterado, restaure o estado adequado segundo o sistema e verifique se existem efeitos posteriores. Se não houver um procedimento de recuperação testado, limite a integração à criação de rascunhos.
Acompanhe os erros por campo e gravidade, os casos encaminhados, os tempos de resolução, as correções, os duplicados detetados e as alterações de formato. Reveja as regras e a amostra de teste com uma periodicidade definida e após qualquer alteração relevante. O objetivo não é maximizar a proporção de processamento automático: é automatizar apenas o que pode ser verificado, explicado e corrigido com segurança.
Questões em aberto
- A documentação fornecida pela Microsoft descreve o seu próprio modelo de extração, mas não apresenta uma taxa de erro geral nem demonstra validação face a registos internos, aprovação ou pagamento.
- As fontes disponíveis não permitem comparar de forma independente o custo total, o desempenho ou a segurança do OCR, da IA e da revisão manual numa organização concreta.
- As permissões, a conservação, a localização e a eliminação de dados dependem do serviço, do contrato, da configuração e do mercado; devem ser verificadas diretamente antes de processar faturas reais.
Continue a explorar
Fontes consultadas
Correções e transparência
Se encontrar informação incorreta ou desatualizada, envie-nos a página e a fonte que devemos rever.
Propor uma correção