Inizia delimitando il processo e le decisioni
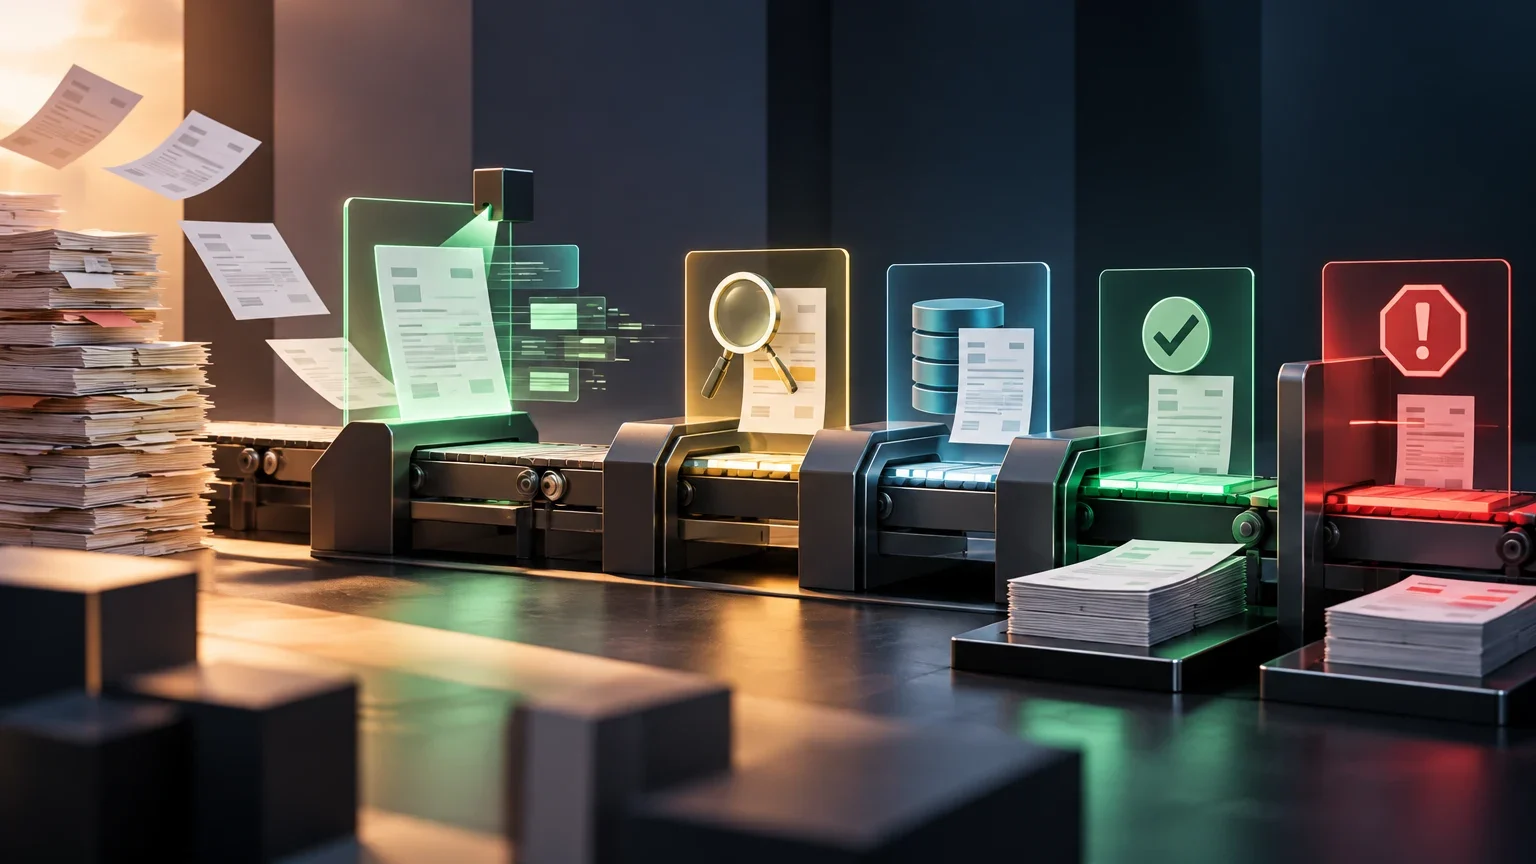
Elaborare una fattura comprende attività diverse: ricevere il documento, identificarne il tipo, estrarre i campi, confrontarli con i registri interni, risolvere le discrepanze, registrare le informazioni e approvarle. Il pagamento può rientrare in un flusso successivo e in un altro sistema. Prima di scegliere una tecnologia, traccia il percorso effettivo e individua quale persona o sistema prende ogni decisione.
Questa distinzione evita un errore di progettazione frequente: trattare la lettura di un documento come se convalidasse la transazione. Uno strumento di estrazione può restituire un numero di fattura, un fornitore o un importo; questo non dimostra che la merce sia stata ricevuta, che l’addebito corrisponda a un acquisto autorizzato o che debba essere pagato. Mantieni queste decisioni legate ai controlli e ai registri autorizzati della tua organizzazione.
Definisci anche l’ambito di ciascuna fase. Per esempio, il sistema può preparare una bozza senza scrivere nell’ERP; può proporre una corrispondenza con un ordine senza approvare un’eccezione; oppure può registrare una fattura dopo una verifica deterministica e un’approvazione umana. Il limite deve essere esplicito prima di collegare le automazioni ai sistemi finanziari.
Mappa minima del flusso
Per ogni passaggio registra l’input, l’output, il responsabile, il sistema coinvolto e l’azione consentita. Tieni separate la ricezione e l’estrazione dalla verifica, dalla registrazione, dall’approvazione e dal pagamento.
- 01Ricezione: conserva il documento originale e assegna un identificativo di tracciamento.
- 02Estrazione e classificazione: genera campi strutturati e segnala i valori mancanti o incerti.
- 03Verifica: confronta i campi con regole approvate e fonti interne autorizzate.
- 04Eccezione: interrompi l’avanzamento e assegna il caso a una persona responsabile.
- 05Registrazione e approvazione: applica autorizzazioni separate e conserva chi ha verificato o autorizzato ogni modifica.
- 06Pagamento: mantienilo fuori dall’ambito dell’estrazione; richiedi il flusso di autorizzazione finanziaria previsto.
Tieni separate estrazione e verifica
L’estrazione trasforma il contenuto della fattura in dati utilizzabili. Può comprendere numero e data della fattura, fornitore, scadenza, subtotale, imposte, totale, ordine d’acquisto e singole voci. La documentazione del modello predefinito di Microsoft descrive campi di questo tipo, punteggi di affidabilità per i risultati e requisiti specifici per formati e file. Queste funzionalità riguardano il suo modello di estrazione: non dimostrano che i dati siano corretti rispetto ai registri della tua azienda, né che una fattura sia legittima o pagabile.
La verifica risponde a domande diverse: il fornitore è presente nell’elenco autorizzato? Il numero dell’ordine corrisponde? Le quantità coincidono con la merce ricevuta? La somma delle voci e delle imposte concorda con il totale? È già stato ricevuto un documento equivalente? Quando possibile, queste verifiche dovrebbero basarsi su regole deterministiche e su fonti interne approvate dal team. Il punteggio di affidabilità del modello è un indicatore dell’estrazione, non un’autorizzazione contabile.
Anche la classificazione richiede una regola chiara. Distinguere una fattura da una nota di credito, una ricevuta o un documento di trasporto può determinare il flusso da applicare. Se la classificazione è incerta o il documento contiene più tipi di informazioni, non forzarlo in un percorso automatico: conserva l’originale e richiedi una revisione. Un’estrazione tecnicamente plausibile può essere inutilizzabile se viene applicato il processo sbagliato.
Che cosa dimostra ciascun controllo
Non confondere le previsioni del modello con le verifiche aziendali. Registra la provenienza di ogni risultato e il controllo che lo supporta.
| Attività | Che cosa produce o verifica | Che cosa non dimostra da sola |
|---|---|---|
| OCR o estrazione con IA | Testo e campi strutturati del documento | Che il campo sia corretto rispetto all’ERP o che il pagamento sia dovuto |
| Regola di formato | Che una data, un identificativo o un importo rispetti il formato previsto | Che il dato appartenga a una transazione autorizzata |
| Confronto con i dati interni | Corrispondenza con fornitori, ordini o ricevute registrati | Che non esistano frodi o eccezioni commerciali non documentate |
| Approvazione umana | Decisione di una persona con autorità definita | Che i controlli precedenti siano stati completi, se non esiste una prova registrata |
Scegli il metodo per fase, non in base all’etichetta
L’OCR tradizionale può bastare quando le fatture sono stabili, i campi hanno posizioni prevedibili e le verifiche si basano su regole semplici. Può convertire il testo di un’immagine o di un PDF in contenuto leggibile da una macchina, ma spetta comunque all’azienda confermare che cosa significhino i dati e come usarli. I modelli predefiniti possono essere adatti a formati ricorrenti, ma richiedono attenzione quando i documenti cambiano o compaiono nuovi fornitori.
L’assistenza dell’IA può essere utile quando i layout variano o serve classificare ed estrarre informazioni contestuali. In tal caso, usala inizialmente per proporre risultati strutturati da inviare a una coda di revisione. La documentazione del modello di Microsoft illustra una soluzione di estrazione con campi predefiniti, punteggi di affidabilità e limiti per i dati in ingresso; non stabilisce un tasso di accuratezza generale valido per tutte le aziende. Misura le prestazioni sulle tue fatture, non sulla base di una promessa generica.
La revisione manuale mantiene il contesto aziendale e può essere la scelta più sensata per volumi ridotti, documenti eccezionali o decisioni ad alto impatto. Può anche essere combinata con l’automazione: una persona controlla i campi critici o le discrepanze, mentre il sistema gestisce le attività ripetitive e tracciabili. Il confronto utile non è “IA contro persone”, ma quale combinazione riduce al minimo gli errori e il costo totale in ciascuna fase.
Valuta volume, variabilità, qualità e dati sensibili
Conta le fatture per tipologia, fornitore e canale; individua quale quota segue uno schema ricorrente e quale concentra le eccezioni. Il volume complessivo non basta: un insieme numeroso di documenti eterogenei può richiedere più revisioni di un gruppo più piccolo e ripetitivo. Registra i formati, le lingue, la qualità delle scansioni, il numero di pagine, gli allegati e le modifiche recenti ai modelli.
Prima di progettare il processo, controlla i limiti documentati di ogni servizio. Per esempio, la documentazione di Microsoft specifica, per il suo modello, i tipi di file, le dimensioni e le misure delle immagini supportati, le lingue compatibili e un limite al numero di pagine PDF elaborate. Sono caratteristiche del prodotto descritto, non una garanzia che i tuoi documenti vengano estratti senza errori. Se il documento supera quei limiti o la qualità impedisce di leggere i campi critici, interrompi il percorso automatico.
Le fatture possono contenere dati personali, fiscali, bancari e commerciali. Prima di inviare documenti a un servizio, verifica nella documentazione contrattuale e tecnica quali dati vengono trattati, dove, con quali autorizzazioni, per quanto tempo vengono conservati e come possono essere eliminati. Le fonti disponibili qui non attestano queste condizioni per le soluzioni considerate: vanno verificate direttamente per il servizio, la regione e la configurazione che saranno utilizzati. Limita gli accessi e conserva solo quanto necessario secondo le politiche applicabili alla tua organizzazione.
Definisci i controlli e i livelli di revisione
Classifica i campi in base alle conseguenze di un errore. Un refuso nella descrizione può richiedere una correzione; un fornitore errato, un totale sbagliato o un conto bancario modificato possono avere un impatto finanziario maggiore. Adegua la revisione a tale impatto: controlla con particolare attenzione l’identità del fornitore, la valuta, l’importo, la scadenza, le coordinate bancarie e i riferimenti all’ordine, in coerenza con i controlli interni.
Definisci verifiche esplicite prima della registrazione: campi obbligatori; formato e intervallo dei valori; coerenza tra subtotale, imposte, sconti e totale; confronto con ordine e ricevuta, se applicabile; ricerca di duplicati. Per rilevare i duplicati, combina identificativi e contesto, per esempio fornitore, numero e data della fattura e importo, e stabilisci come gestire le differenze di formato. Una corrispondenza automatica deve bloccare o inoltrare il caso, non eliminare o rifiutare documenti senza lasciare traccia.
Non usare un unico punteggio per decidere sull’intero documento. Un’elevata affidabilità nell’estrazione del numero di fattura non convalida il totale, e un’estrazione chiara non conferma che il servizio sia stato ricevuto. Definisci soglie per campo e per livello di conseguenza, ma calibra queste soglie usando dati verificati. Se non puoi dimostrare che una regola funziona su casi rappresentativi, mantieni la revisione umana.
Matrice decisionale per le fasi iniziali
Usala come punto di partenza e adattala alle autorizzazioni e ai rischi della tua organizzazione. In questo contesto, “automatizzare” significa preparare o verificare entro limiti definiti, non autorizzare un pagamento.
| Condizione osservata | Azione consigliata | Controllo preliminare |
|---|---|---|
| Documento leggibile, formato noto e campi non critici completi | Preparare l’estrazione per una verifica automatica circoscritta o una revisione a campione | Regole di formato, confronto con i dati interni e tracciabilità |
| Importo, fornitore o conto bancario con bassa affidabilità o discrepanze | Interrompere il flusso e richiedere una revisione umana | Conferma tramite fonte autorizzata e registrazione del motivo |
| Possibile duplicato o ordine senza corrispondenza | Bloccare la registrazione automatica e inoltrare il caso al responsabile | Ricerca basata su chiavi concordate e revisione dello storico |
| File illeggibile, incompleto o fuori dai limiti documentati | Richiedere una nuova copia o una revisione manuale | Conservare l’originale, registrare la causa ed evitare di completare i dati per inferenza |
Fissa il limite di autonomia e il percorso delle eccezioni
Decidi quali azioni può eseguire ciascun componente. Una sequenza prudente comincia con la lettura e la proposta, prosegue con una bozza verificabile e consente la scrittura in un sistema finanziario solo dopo aver controllato regole, autorizzazioni e possibilità di recupero. Quando il processo o le policy lo richiedono, l’approvazione di una persona autorizzata deve restare una fase distinta. L’estrazione non deve mai attivare da sola un’approvazione o un pagamento.
Progetta una coda di eccezioni con categorie utili: campo mancante, fornitore non riconosciuto, differenza d’importo, possibile duplicato, ordine non corrispondente, documento illeggibile o risultato fuori dai limiti accettati. Assegna responsabili e scadenze e definisci come reinserire la decisione nel flusso senza perdere il documento originale. Se una persona corregge un campo, conserva sia il valore proposto sia quello corretto e il motivo, limitando gli accessi quando necessario.
Anche il ripristino fa parte della progettazione. Prima di consentire la scrittura, concorda come annullare una registrazione errata, chi può farlo e quali eventi devono essere sottoposti a verifica. Metti alla prova le autorizzazioni dell’account di integrazione: uno strumento destinato a preparare bozze non dovrebbe avere privilegi superflui per modificare fornitori, cambiare coordinate bancarie o avviare pagamenti.
Percorso controllato per le eccezioni
Un’eccezione non è un esito negativo da nascondere: è un’uscita prevista del processo. Evita che dati incompleti diventino registrazioni apparentemente definitive.
- 01Interrompi il passaggio alla fase successiva e conserva il documento originale.
- 02Assegna una categoria e registra quale regola o dato ha generato l’avviso.
- 03Invia il caso a una persona con le autorizzazioni adeguate; evita richieste di approvazione generiche senza un responsabile.
- 04Registra il valore verificato, le evidenze consultate, la decisione e l’identità di chi ha effettuato la revisione.
- 05Riprendi il flusso solo dopo aver soddisfatto le verifiche definite; in caso contrario, restituisci o blocca la fattura indicando il motivo.
Calcola il costo operativo complessivo
Confronta il costo del processo attuale con quello dell’alternativa proposta per fattura accettata correttamente, non per documento elaborato. Includi licenze o consumi, archiviazione, integrazione con e-mail ed ERP, implementazione, manutenzione delle regole, revisione umana, gestione delle eccezioni, correzioni, formazione e supervisione. Se il sistema sposta il lavoro in un’altra coda o aumenta le richieste tra team, includi anche questo aspetto nella valutazione.
Aggiungi il costo degli errori e del ripristino. Correggere una registrazione può costare più di una verifica preventiva; un duplicato che raggiunge la fase di pagamento può avere conseguenze diverse da un campo descrittivo acquisito male. Usa i dati interni su tempi ed errori per stimare diversi scenari e distingui i costi misurati dalle ipotesi.
La fattibilità dipende anche dall’integrazione e dalla capacità di gestire il processo. Verifica che gli stati non divergano tra lo strumento, la contabilità e l’ERP; che esistano registri sufficienti a ricostruire gli eventi; e che qualcuno possa aggiornare le regole quando cambiano fornitori, formati o requisiti interni. Se non puoi sostenere queste attività, riduci l’ambito prima di automatizzare altre fasi.
Esegui test con documenti rappresentativi e criteri definiti in anticipo
Prima della distribuzione, prepara un campione che rappresenti fornitori frequenti e meno comuni, layout diversi, documenti scansionati e digitali, fatture con più voci, possibili duplicati, campi mancanti e discrepanze note. Proteggi i dati e usa un insieme di documenti con provenienza e autorizzazioni chiare. Annota manualmente i risultati di riferimento seguendo una procedura uniforme: senza questo riferimento non puoi misurare se l’estrazione corrisponde al documento o se una verifica funziona.
Valuta ogni campo e tipo di fattura: correttezza di fornitore, numero, data, valuta, subtotale, imposte, totale e singole voci; quota di casi inviati alla revisione; falsi allarmi ed errori non rilevati; tempo di risoluzione; esito dei confronti con i registri interni. Decidi prima di iniziare quali errori impongono l’arresto del test. Le metriche aggregate possono nascondere errori concentrati su un fornitore o su un campo critico.
Verifica anche i guasti operativi: file illeggibili, formati imprevisti, indisponibilità temporanea dell’ERP, duplicati con differenze minime, nuovi tentativi e autorizzazioni insufficienti. Accertati che il flusso non registri dati incompleti come definitivi e che il ripristino funzioni. Inizia con risultati verificabili, senza avviare pagamenti. Estendi l’autonomia solo dopo aver esaminato i risultati e approvato formalmente la modifica dell’ambito.
Piano di test prima della distribuzione
Concordare i criteri prima di esaminare i risultati riduce il rischio di giustificare a posteriori un’automazione che non soddisfa i controlli.
- 01Definisci il campione di fatture e documenta i casi inclusi ed esclusi.
- 02Crea un riferimento verificato da persone e registra le regole di controllo applicabili.
- 03Esegui il processo senza scrivere nei sistemi finanziari e confronta ogni campo con il riferimento.
- 04Classifica gli errori per gravità, campo, fornitore e origine; misura revisioni e tempi oltre agli esiti corretti.
- 05Approva, modifica o interrompi il progetto pilota in base alle soglie concordate; conserva le evidenze e la versione della configurazione.
- 06Ripeti la valutazione quando cambiano il modello, le regole, l’integrazione o il tipo di documento.
Stabilisci condizioni di arresto e monitoraggio
Interrompi l’automazione quando mancano evidenze per verificare un dato critico, il documento è illeggibile o incompleto, emerge una discrepanza irrisolta, compare un fornitore o un formato non testato, viene rilevato un possibile duplicato oppure il sistema collegato restituisce uno stato imprevisto. Fermati anche in caso di guasti ripetuti, modifiche alle autorizzazioni, problemi di sincronizzazione o un numero di eccezioni superiore alla capacità di revisione del team.
Definisci chi può riavviare il flusso e quali evidenze sono necessarie. Non permettere che un nuovo tentativo automatico trasformi una risposta incerta in un’operazione duplicata. Per ripristinare lo stato precedente, registra le modifiche, ripristina lo stato corretto in base al sistema e verifica che non vi siano effetti successivi. Se non esiste una procedura di ripristino collaudata, limita l’integrazione alla produzione di bozze.
Monitora gli errori per campo e gravità, i casi inoltrati, i tempi di risoluzione, le correzioni, i duplicati rilevati e i cambiamenti di formato. Rivedi le regole e il campione di test a intervalli stabiliti e dopo ogni modifica rilevante. L’obiettivo non è massimizzare la percentuale automatica, ma automatizzare soltanto ciò che può essere verificato, spiegato e corretto in sicurezza.
Questioni aperte
- La documentazione fornita di Microsoft descrive il proprio modello di estrazione, ma non indica un tasso generale di errore né dimostra la verifica rispetto ai registri interni, l’approvazione o il pagamento.
- Le fonti disponibili non consentono un confronto indipendente tra costo totale, prestazioni e sicurezza di OCR, IA e revisione manuale per una specifica organizzazione.
- Autorizzazioni, conservazione, ubicazione e cancellazione dei dati dipendono dal servizio, dal contratto, dalla configurazione e dal mercato; devono essere verificate direttamente prima di elaborare fatture reali.
Continua a esplorare
Fonti consultate
Correzioni e trasparenza
Se trovi un dato errato o non aggiornato, inviaci la pagina e la fonte da verificare.
Proponi una correzione